PSD Banking

Screenshots
Details
- Bewertung
- 4,5
- Version
- 9.2.0
- Entwickler
- Verband der PSD Banken e. V.
Wenn ich unterwegs schnell meinen Kontostand prüfen oder eine Überweisung anstoßen möchte, ist eine Banking-App für mich vor allem dann gut, wenn sie nicht im Weg steht. PSD Banking richtet sich an Kundinnen und Kunden einer PSD Bank und bringt das klassische Onlinebanking auf das Smartphone. Ich habe die App deshalb nicht als allgemeines Finanzwerkzeug betrachtet, sondern als Begleiter für konkrete Situationen: eine Rechnung liegt auf dem Tisch, eine Zahlung muss kontrolliert werden oder vor dem Einkauf soll kurz geprüft werden, ob das Konto ausreichend gedeckt ist.
Mein erster Eindruck ist zweckmäßig statt verspielt. Die Anwendung konzentriert sich auf Bankgeschäfte und versucht nicht, zusätzlich ein Haushaltsbuch, eine Anlageplattform oder ein Finanzratgeber zu sein. Genau das kann im Alltag angenehm sein. Wer sein Konto bei einer PSD Bank führt und eine mobile Ergänzung zum Webbanking sucht, bekommt eine klar abgegrenzte Lösung. Entwickelt wird sie vom Verband der PSD Banken e. V.; kostenlos erhältlich ist sie für Geräte ab Android 10.
Vom offenen Rechnungsstapel bis zur erledigten Überweisung
Der Ausgangspunkt: eine typische Alltagssituation
Ein realistischer Ablauf beginnt bei mir nicht mit dem Öffnen der App, sondern mit einer kleinen Unsicherheit: Ist die Miete bereits abgegangen? Wurde eine erwartete Zahlung verbucht? Oder muss eine Rechnung noch heute bezahlt werden? Für solche Momente ist PSD Banking sinnvoller als eine umfangreiche Finanz-App, die erst mehrere Übersichten und Kategorien laden muss. Ich möchte in dieser Situation eine Bankverbindung prüfen und danach direkt handeln.
Vor der Nutzung sollte man sich allerdings klar machen, für wen die App gedacht ist. Sie ersetzt kein Konto und ist auch kein unabhängiger Anbieter für beliebige Banken. Der praktische Nutzen hängt davon ab, ob die eigene PSD Bank den Zugang unterstützt und ob die persönlichen Banking-Zugangsdaten bereits eingerichtet sind. Für Kundinnen und Kunden einer anderen Bank ist eine übergreifende Multibanking-App meist die passendere Wahl.
Auch die Altersfreigabe passt zum Charakter der Anwendung: PSD Banking ist ab null Jahren freigegeben. Das bedeutet nicht, dass Kinder dadurch automatisch ein eigenes Bankkonto verwalten können, sondern beschreibt die Einstufung der App. Entscheidend bleiben die Bankverbindung, der Zugang und die jeweiligen Sicherheitsverfahren.
Schritt eins: anmelden, ohne den Überblick zu verlieren
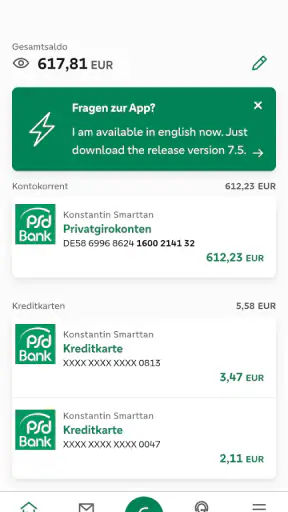
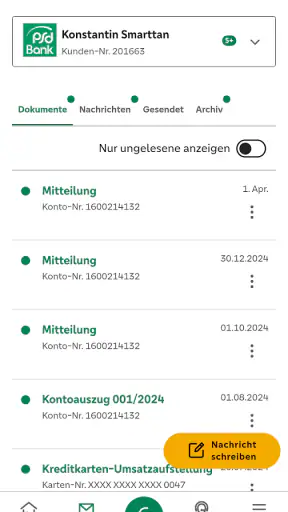
Beim Einstieg zählt für mich, ob die App den Weg zum Konto kurz hält. Eine Banking-App sollte nicht mit unnötigen Inhalten ablenken, denn meistens öffne ich sie mit einem konkreten Ziel. Bei PSD Banking liegt die Stärke gerade in dieser Konzentration: Kontostand und Kontobewegungen gehören zum Kern des Erlebnisses, danach kann ich eine Zahlung vorbereiten oder eine bereits ausgeführte Buchung kontrollieren.
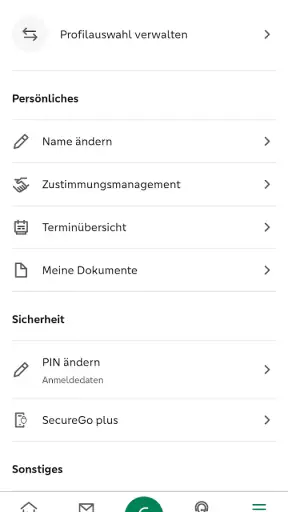
Die Anmeldung ist zugleich der Punkt, an dem man keine Abkürzungen erwarten sollte. Banking darf nicht so bequem werden, dass die Sicherheit darunter leidet. Je nach eingerichtetem Zugang können zusätzliche Bestätigungen oder ein separates Verfahren nötig sein. Das ist im Alltag manchmal ein kleiner Bruch, besonders wenn das Smartphone gerade nicht zur Hand ist oder eine Bestätigung auf einem anderen Gerät erfolgen muss. Ich sehe diese Reibung aber eher als notwendige Grenze denn als Schwäche der App selbst.
Praktisch ist, den Zugang nicht erst in dem Moment einzurichten, in dem eine dringende Überweisung ansteht. Wer PSD Banking zum ersten Mal verwendet, sollte die Anmeldung in Ruhe testen, die eigenen Bankdaten bereithalten und prüfen, wie die Bestätigung einer Zahlung funktioniert. So wird aus einem potenziell stressigen Zahlungsvorgang ein vorhersehbarer Ablauf.
Schritt zwei: Kontobewegungen prüfen statt nur den Saldo lesen
Der Kontostand allein beantwortet viele Fragen nicht. Wenn ich eine Zahlung erwarte, interessiert mich, ob sie tatsächlich gebucht wurde. Wenn der verfügbare Betrag niedriger erscheint als gedacht, möchte ich die letzten Umsätze nachvollziehen können. Deshalb ist der Blick in die Kontobewegungen für mich mindestens so wichtig wie die große Zahl auf der Startansicht.
Hier zeigt sich ein nützlicher Arbeitsablauf: erst den aktuellen Stand prüfen, dann die jüngsten Buchungen durchgehen und erst danach eine neue Zahlung erfassen. Das verhindert, dass ich eine Rechnung doppelt überweise, weil ich die erste Zahlung übersehen habe. Es hilft auch, unbekannte Abbuchungen früh zu bemerken. Eine App kann diese Prüfung nicht für mich bewerten; sie macht die Informationen aber schneller erreichbar als der Umweg über einen Desktop-Browser.
Für die tägliche Kontrolle ist das besonders angenehm, wenn ich unterwegs bin. Beim Warten auf den Zug oder vor dem Bezahlen im Laden kann ich kurz nachsehen, ohne einen Computer zu öffnen. Gleichzeitig sollte man sich angewöhnen, nicht nur den Betrag, sondern auch Empfänger, Buchungsdatum und Verwendungszweck zu beachten. Das ist ein kleiner, aber wichtiger Unterschied zwischen echtem Finanzüberblick und bloßem Ablesen des Saldos.
Schritt drei: eine Überweisung sorgfältig vorbereiten
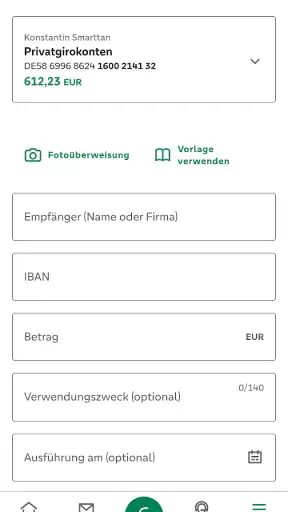
Wenn die Rechnung noch offen ist, führt der nächste Schritt zur Überweisung. Ich würde dabei nicht versuchen, besonders schnell zu sein. Gerade auf dem kleinen Bildschirm kann eine Zahlendrehung bei der Kontoverbindung oder ein falscher Betrag unangenehme Folgen haben. Sinnvoll ist, die Angaben aus der Rechnung zunächst vollständig zu übernehmen und anschließend jedes Feld noch einmal mit dem Original zu vergleichen.
Der Verwendungszweck verdient besondere Aufmerksamkeit. Bei wiederkehrenden Zahlungen kann eine eindeutige Angabe später helfen, die Buchung zuzuordnen. Bei einer privaten Rückzahlung sollte zusätzlich klar sein, wofür das Geld gedacht ist. PSD Banking nimmt mir diese Entscheidung nicht ab, und das ist auch richtig: Die App führt meinen Auftrag aus, sie ersetzt nicht meine Kontrolle über dessen Inhalt.
Ein hilfreicher persönlicher Ablauf ist, die Überweisung in drei Prüfungen zu teilen: zuerst Empfänger und Kontoverbindung, danach Betrag und schließlich Ausführungszeitpunkt beziehungsweise Verwendungszweck. Erst wenn diese drei Punkte stimmen, würde ich zur Bestätigung weitergehen. Diese Methode klingt banal, reduziert aber gerade bei Eile das Risiko, dass man die Vorschau nur überfliegt.
Schritt vier: die Zahlung bestätigen und den Übergang verstehen
Der wichtigste Übergang findet zwischen der Eingabe und der tatsächlichen Freigabe statt. Eine vorbereitete Überweisung ist noch keine ausgeführte Zahlung. PSD Banking macht diesen Unterschied im normalen Banking-Ablauf relevant, weil eine zusätzliche Bestätigung erforderlich sein kann. Für mich ist das ein guter Moment, kurz innezuhalten und die Daten ein letztes Mal zu prüfen.
Wer mehrere Geräte oder ein separates Freigabeverfahren nutzt, sollte den Ablauf vorher kennen. Die App kann den Auftrag vorbereiten, während die endgültige Bestätigung an einen weiteren Schritt gebunden ist. Das ist weniger bequem als ein einziger Tastendruck, schafft aber eine klare Trennung zwischen Eingabe und Autorisierung. Besonders bei größeren Beträgen würde ich diese zusätzliche Kontrolle nicht als störend empfinden.
Die mögliche Reibung liegt darin, dass ein Wechsel zwischen Anwendungen oder Geräten den Ablauf unterbricht. Wenn eine Freigabe nicht sofort ankommt oder man versehentlich den falschen Vorgang öffnet, muss man sich orientieren, bevor man erneut bestätigt. Hier hilft es, nicht mehrfach ungeduldig zu tippen. Besser ist, den Status zu prüfen und sicherzustellen, dass nicht bereits ein Auftrag wartet.
Die Übergaben: Smartphone, Bankzugang und eigener Kontrollmoment
Der komplette Vorgang besteht aus mehreren Übergaben. Die Rechnung liefert die Zahlungsdaten, PSD Banking übernimmt die Eingabe, das Sicherheitsverfahren bestätigt den Auftrag und die Bank verarbeitet ihn anschließend. An keiner dieser Stellen sollte man blind darauf vertrauen, dass ein automatisch ausgefülltes oder bereits gespeichertes Detail noch stimmt. Die Verantwortung wandert nicht vollständig zur App; sie bleibt bei mir.
Genau darin liegt ein unterschätzter Vorteil eines klaren Banking-Ablaufs. Wenn ich weiß, welcher Schritt gerade nur vorbereitet und welcher bereits freigegeben ist, kann ich Fehler besser einordnen. Nach der Bestätigung würde ich deshalb nicht sofort die App schließen, sondern noch einmal in den Kontobewegungen oder im Zahlungsstatus nachsehen. So erkenne ich, ob der Auftrag angenommen wurde oder ob noch eine Aktion aussteht.
Für wiederkehrende Zahlungen lohnt es sich, einen festen Zeitpunkt zu wählen, an dem ich Kontostand und offene Aufträge gemeinsam prüfe. Das ist zuverlässiger, als jede Rechnung einzeln zwischen anderen Aufgaben zu erledigen. Die App wird dadurch zu einem kleinen Ablaufwerkzeug: Eingang prüfen, Daten übertragen, Freigabe durchführen und Ergebnis kontrollieren.
Das Ergebnis: weniger Umwege, aber kein vollständiger Finanzplaner
Wenn der Vorgang abgeschlossen ist, liegt die Stärke von PSD Banking in der kurzen Verbindung zwischen Kontrolle und Handlung. Ich muss nicht erst eine Website öffnen, mich durch ein großes Finanzportal bewegen und danach wieder zum Konto zurückkehren. Für eine einzelne Überweisung oder eine schnelle Umsatzprüfung ist das angenehm direkt.
Die App eignet sich deshalb besonders für Menschen, die ihre Bankgeschäfte selbstständig erledigen und unterwegs Zugriff auf ihr PSD-Bankkonto brauchen. Auch wer nur gelegentlich den Kontostand kontrolliert, kann von der mobilen Erreichbarkeit profitieren. Die kostenlose Nutzung senkt die Einstiegshürde zusätzlich. In den App-Stores kommt sie auf eine durchschnittliche Bewertung von 4,5 bei rund 3.600 Bewertungen; außerdem wurde sie über 100.000-mal installiert. Das spricht für eine etablierte Nutzung, ersetzt aber nicht die persönliche Prüfung, ob der Ablauf zur eigenen Bank und zum eigenen Alltag passt.
Weniger geeignet ist PSD Banking für Menschen, die mehrere Bankkonten verschiedener Institute in einer gemeinsamen Oberfläche verwalten möchten. Ebenso wird man enttäuscht sein, wenn man detaillierte Auswertungen zu Ausgaben, automatische Budgetplanung oder eine umfassende Anlageverwaltung erwartet. Die App ist für Banking da, nicht für eine komplette finanzielle Lebensplanung. In diesen Fällen bieten spezialisierte Finanz- oder Multibanking-Apps oft mehr Übersicht, verlangen dafür aber häufig eine längere Einrichtung und mehr Pflege.
Wo der Ablauf ins Stocken geraten kann
Die größte Schwachstelle eines mobilen Bankings liegt selten in einer einzelnen Funktion, sondern an den Übergängen. Eine Anmeldung kann scheitern, wenn Zugangsdaten fehlen. Eine Überweisung kann warten, wenn die Freigabe nicht funktioniert. Und eine scheinbar einfache Kontostandsprüfung kann unklar bleiben, wenn eine Buchung noch nicht endgültig verarbeitet wurde. PSD Banking kann diese Abhängigkeiten nicht vollständig beseitigen.
Auch der kleine Bildschirm bleibt ein praktischer Nachteil. Bei langen Empfängerdaten oder komplizierten Rechnungen ist es leichter, eine Zeile zu übersehen als am großen Monitor. Ich würde daher bei wichtigen Zahlungen nicht nebenbei arbeiten, sondern die Rechnung und die App bewusst nebeneinander bereithalten. Für sehr umfangreiche Kontrollen ist das Webbanking am Computer angenehmer, weil mehr Informationen gleichzeitig sichtbar sind.
Ein weiterer Trade-off betrifft die Einfachheit. Dass PSD Banking nicht mit Anlagekursen, Haushaltsdiagrammen und zusätzlichen Finanzangeboten überladen ist, macht den Kern übersichtlich. Wer aber seine Ausgaben analysieren oder mehrere Ziele verfolgen möchte, muss dafür eine andere Lösung verwenden. Die App gewinnt durch ihre klare Aufgabe und verliert dadurch an Breite.
Version, Alltagstauglichkeit und mein Urteil
Mit der aktuellen Version 9.2.0 wirkt PSD Banking wie eine Anwendung, die ihren Schwerpunkt auf den direkten Bankzugang legt. Für mich ist entscheidend, dass sie nicht versucht, den gesamten Finanzalltag künstlich in eine einzige Oberfläche zu pressen. Der sinnvollste Einsatz ist ein klarer Ablauf: Konto öffnen, Buchungen prüfen, Überweisung mit Ruhe erfassen, Freigabe durchführen und das Ergebnis kontrollieren.
Mein Tipp für neue Nutzer ist, zuerst eine ungefährliche Routine aufzubauen: anmelden, Umsätze ansehen, den Weg zur Überweisung kennenlernen und den Bestätigungsschritt verstehen, ohne unter Zeitdruck zu stehen. Danach sollte man die App nicht nur zum Bezahlen verwenden, sondern auch regelmäßig prüfen, ob erwartete Buchungen eingegangen sind. Diese Kombination aus Kontrolle und Handlung ist im Alltag wertvoller als eine besonders dekorative Startseite.
Ich würde PSD Banking als praktische mobile Ergänzung für PSD-Bankkunden empfehlen, die ihre Standardgeschäfte selbst erledigen möchten. Die App ist kostenlos, ab null Jahren freigegeben und unterstützt Geräte ab Android 10. Ihre Stärke liegt in der Nähe zum konkreten Bankvorgang, nicht in umfangreichen Zusatzfunktionen. Wer genau diese direkte Verbindung sucht, bekommt eine vernünftige und alltagstaugliche Lösung. Wer dagegen mehrere Institute zusammenführen, Budgets planen oder Finanzen ausführlich analysieren möchte, fährt mit einer anderen Kategorie besser.
Unterm Strich gefällt mir der nüchterne Ansatz. PSD Banking macht aus dem Smartphone keinen Finanzberater, aber es verkürzt den Weg von der offenen Frage bis zur überprüften Zahlung. Die kleinen Reibungen bei Anmeldung, Bestätigung und Dateneingabe bleiben wichtig und sollten nicht unterschätzt werden. Wenn man sie in den eigenen Ablauf einplant, ist die App genau dort stark, wo eine Bank-App stark sein sollte: beim sicheren, verständlichen und möglichst direkten Erledigen alltäglicher Bankgeschäfte.


